ENTREPRISES · ARTISTES VIVANTS · CADRE 2028
Faire entrer une œuvre originale dans votre entreprise
ArtNova sélectionne, documente et accompagne l’acquisition d’œuvres originales d’artistes vivants. Le dispositif de l’article 238 bis AB peut s’appliquer jusqu’au 31 décembre 2028, sous réserve des conditions légales et de la validation de votre expert-comptable.
ACQUISITION SUR DEVIS · CERTIFICAT · FACTURE · DOSSIER DE SUIVI
TROIS PORTES D’ENTRÉE
Choisissez votre point de départ
01 · COMPRENDRE
Le guide
Le cadre, les conditions d’exposition, la base, le plafond et les pièces à conserver.
29 € TTC
02 · CHOISIR
Les œuvres
Des œuvres disponibles tarifées et plusieurs œuvres sur demande : peinture, sculpture, verre et matières.
Dès 1 490 € HT
03 · ÊTRE ACCOMPAGNÉ
Le projet
Nous partons de vos espaces, de votre culture d’entreprise, du budget et du calendrier.
Sélection sur devis
ACQUISITION ACCOMPAGNÉE
Une œuvre, un cadre documentaire clair
Une acquisition d’entreprise associe un choix artistique, une décision de gestion et un ensemble de pièces à conserver. ArtNova prépare les éléments relatifs à l’œuvre ; votre cabinet valide leur traitement.
01 · Sélection
Œuvres originales d’artistes vivants, choisies selon le lieu, le format et le budget.
02 · Documentation
Titre, année, technique, dimensions, provenance et certificat d’authenticité.
03 · Acquisition
Disponibilité confirmée, devis détaillé, facture et logistique chiffrée.
04 · Suivi
Notice d’exposition et dossier destiné à l’entreprise et à son cabinet.
Calliope documente. Votre cabinet décide.
ArtNova ne garantit jamais l’éligibilité fiscale d’une œuvre ou d’une entreprise et ne se substitue pas à l’expert-comptable.
SÉLECTION POUR LES ESPACES PROFESSIONNELS
Quatre présences, quatre manières d’habiter un lieu
Les prix et disponibilités sont confirmés avant toute commande. Transport, assurance, taxes et formalités sont chiffrés selon la destination.
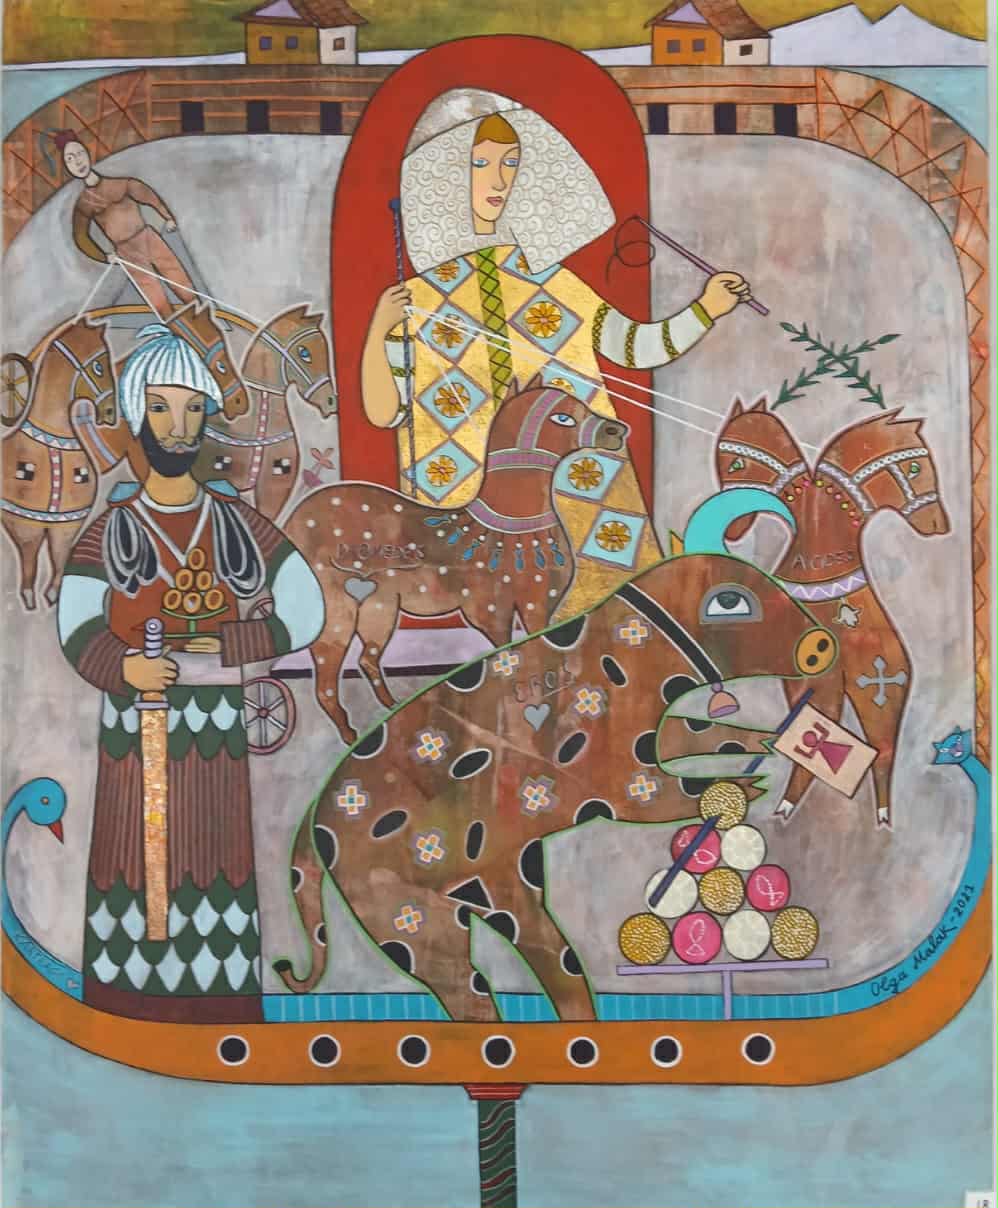
OLGA MALAKHOVA
Le Mariage du Suffète
2025 · Technique mixte sur toile · 100 × 81 cm
1 490 € HT
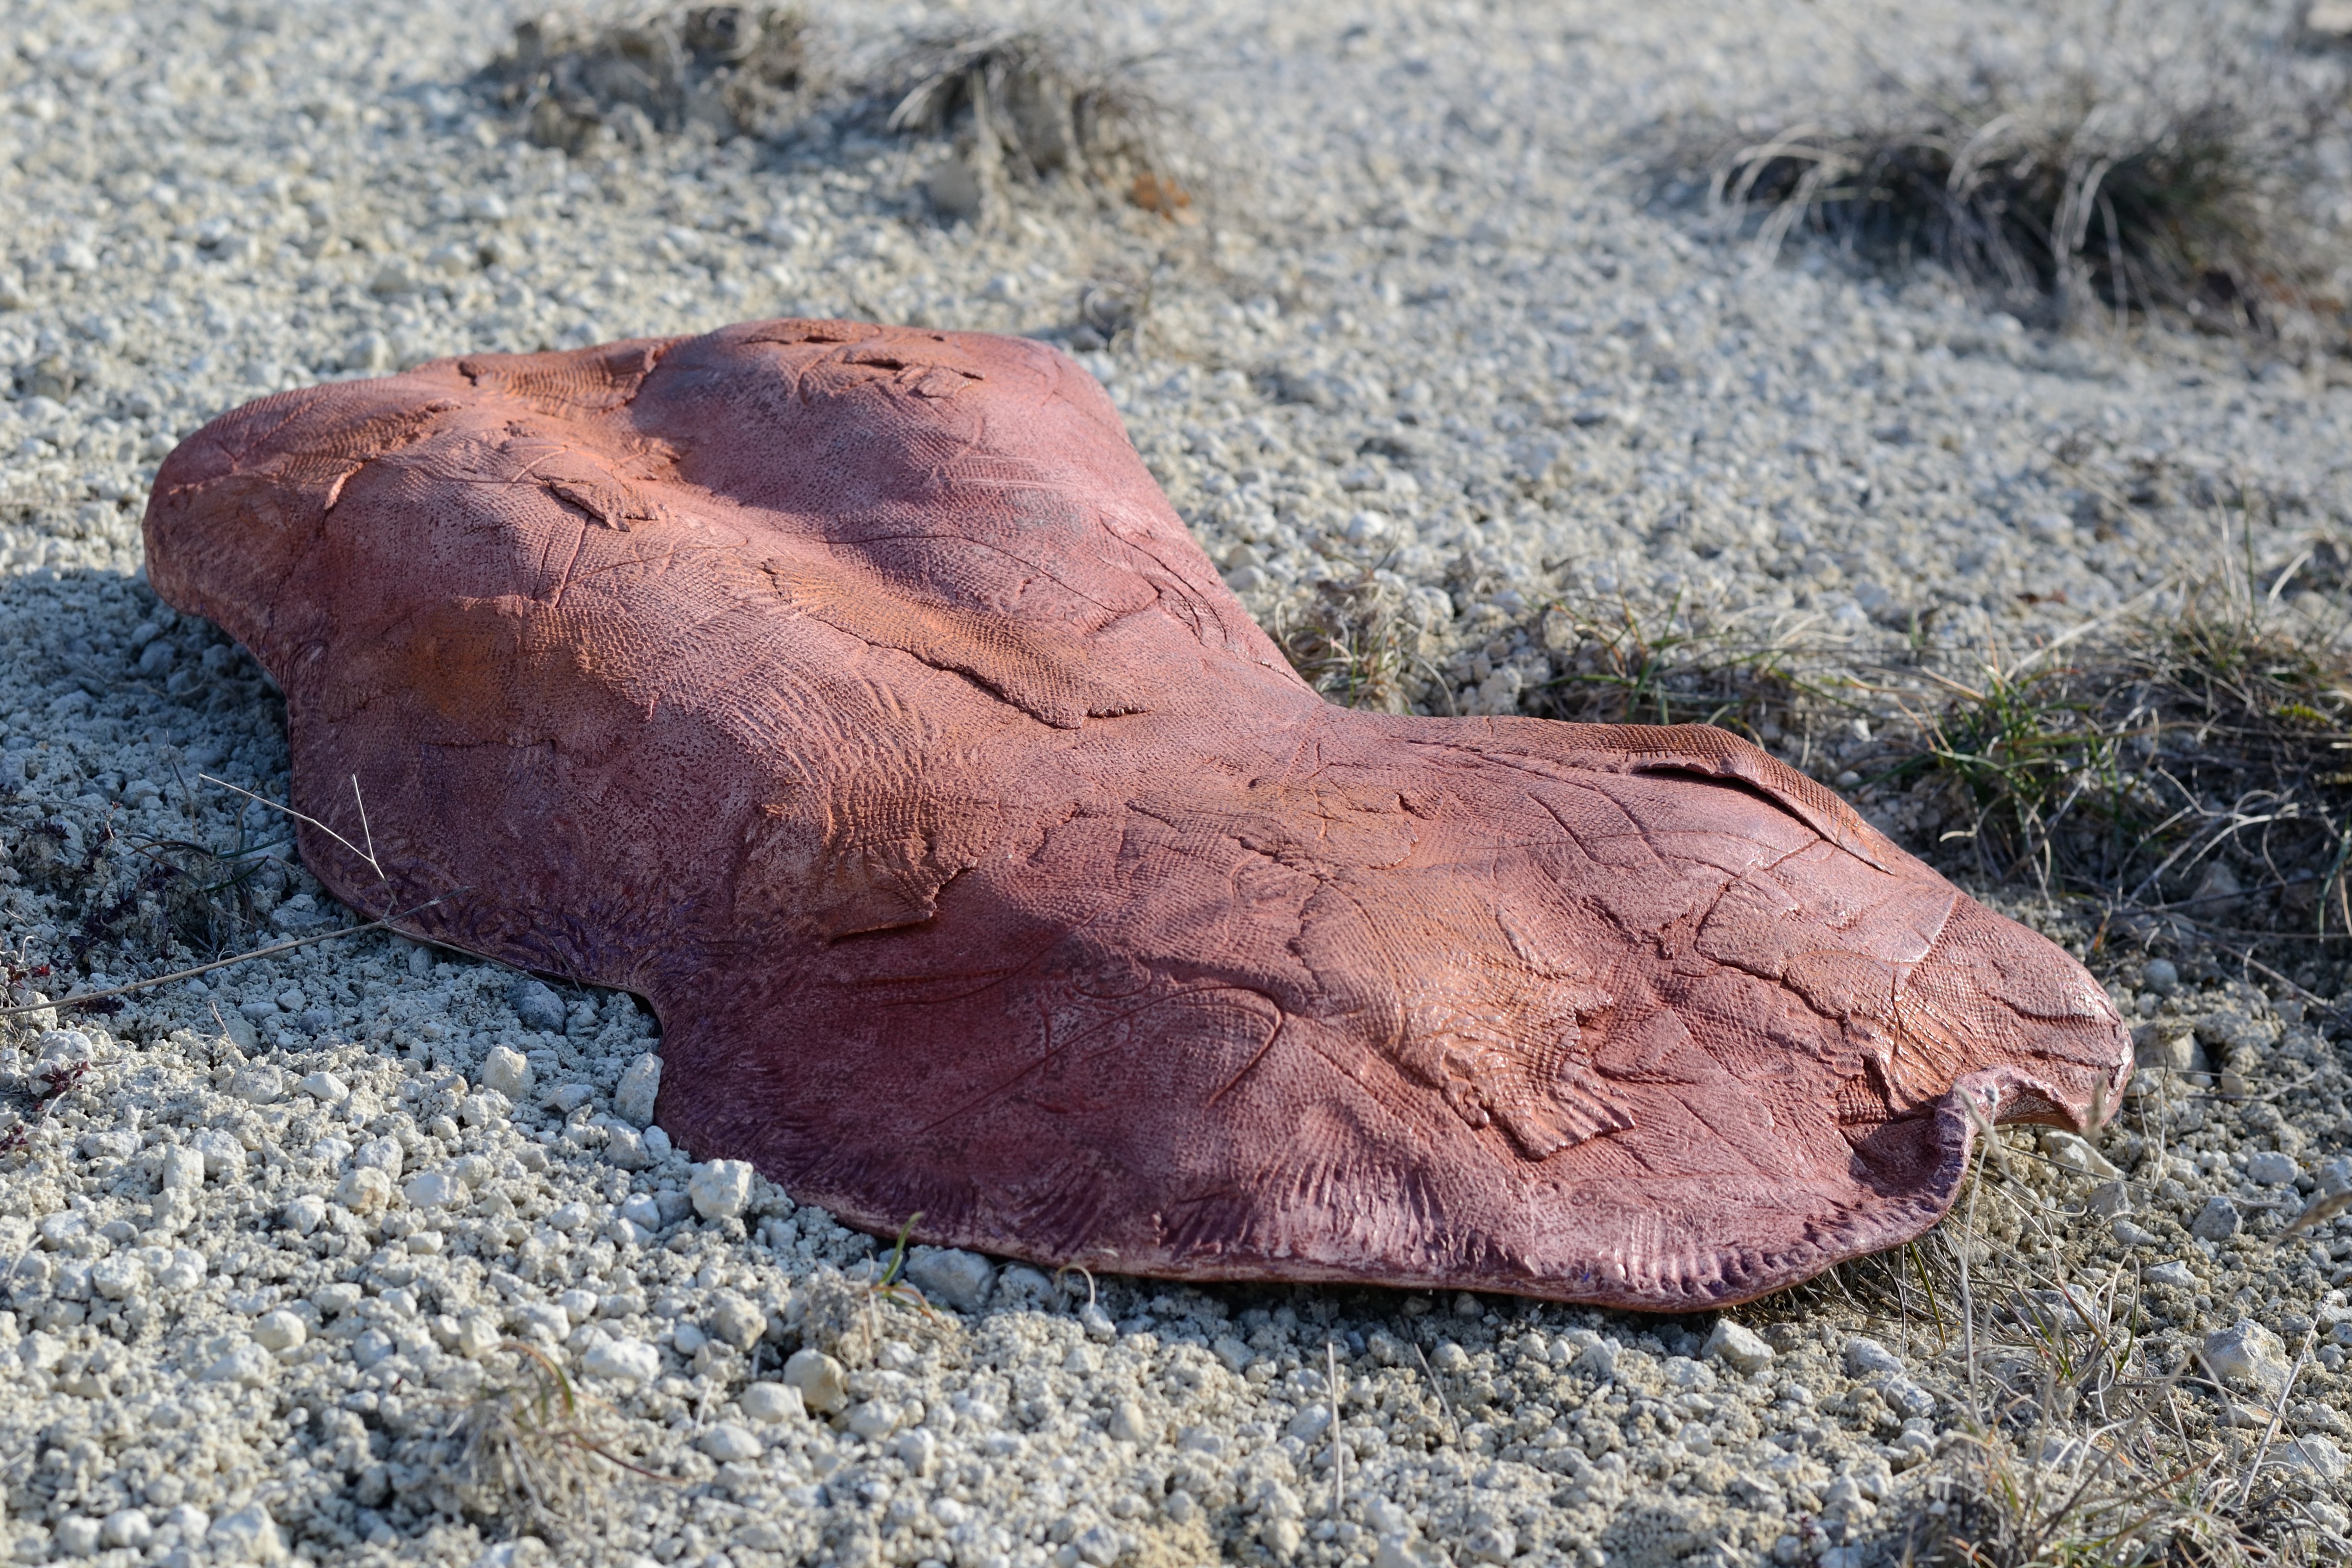
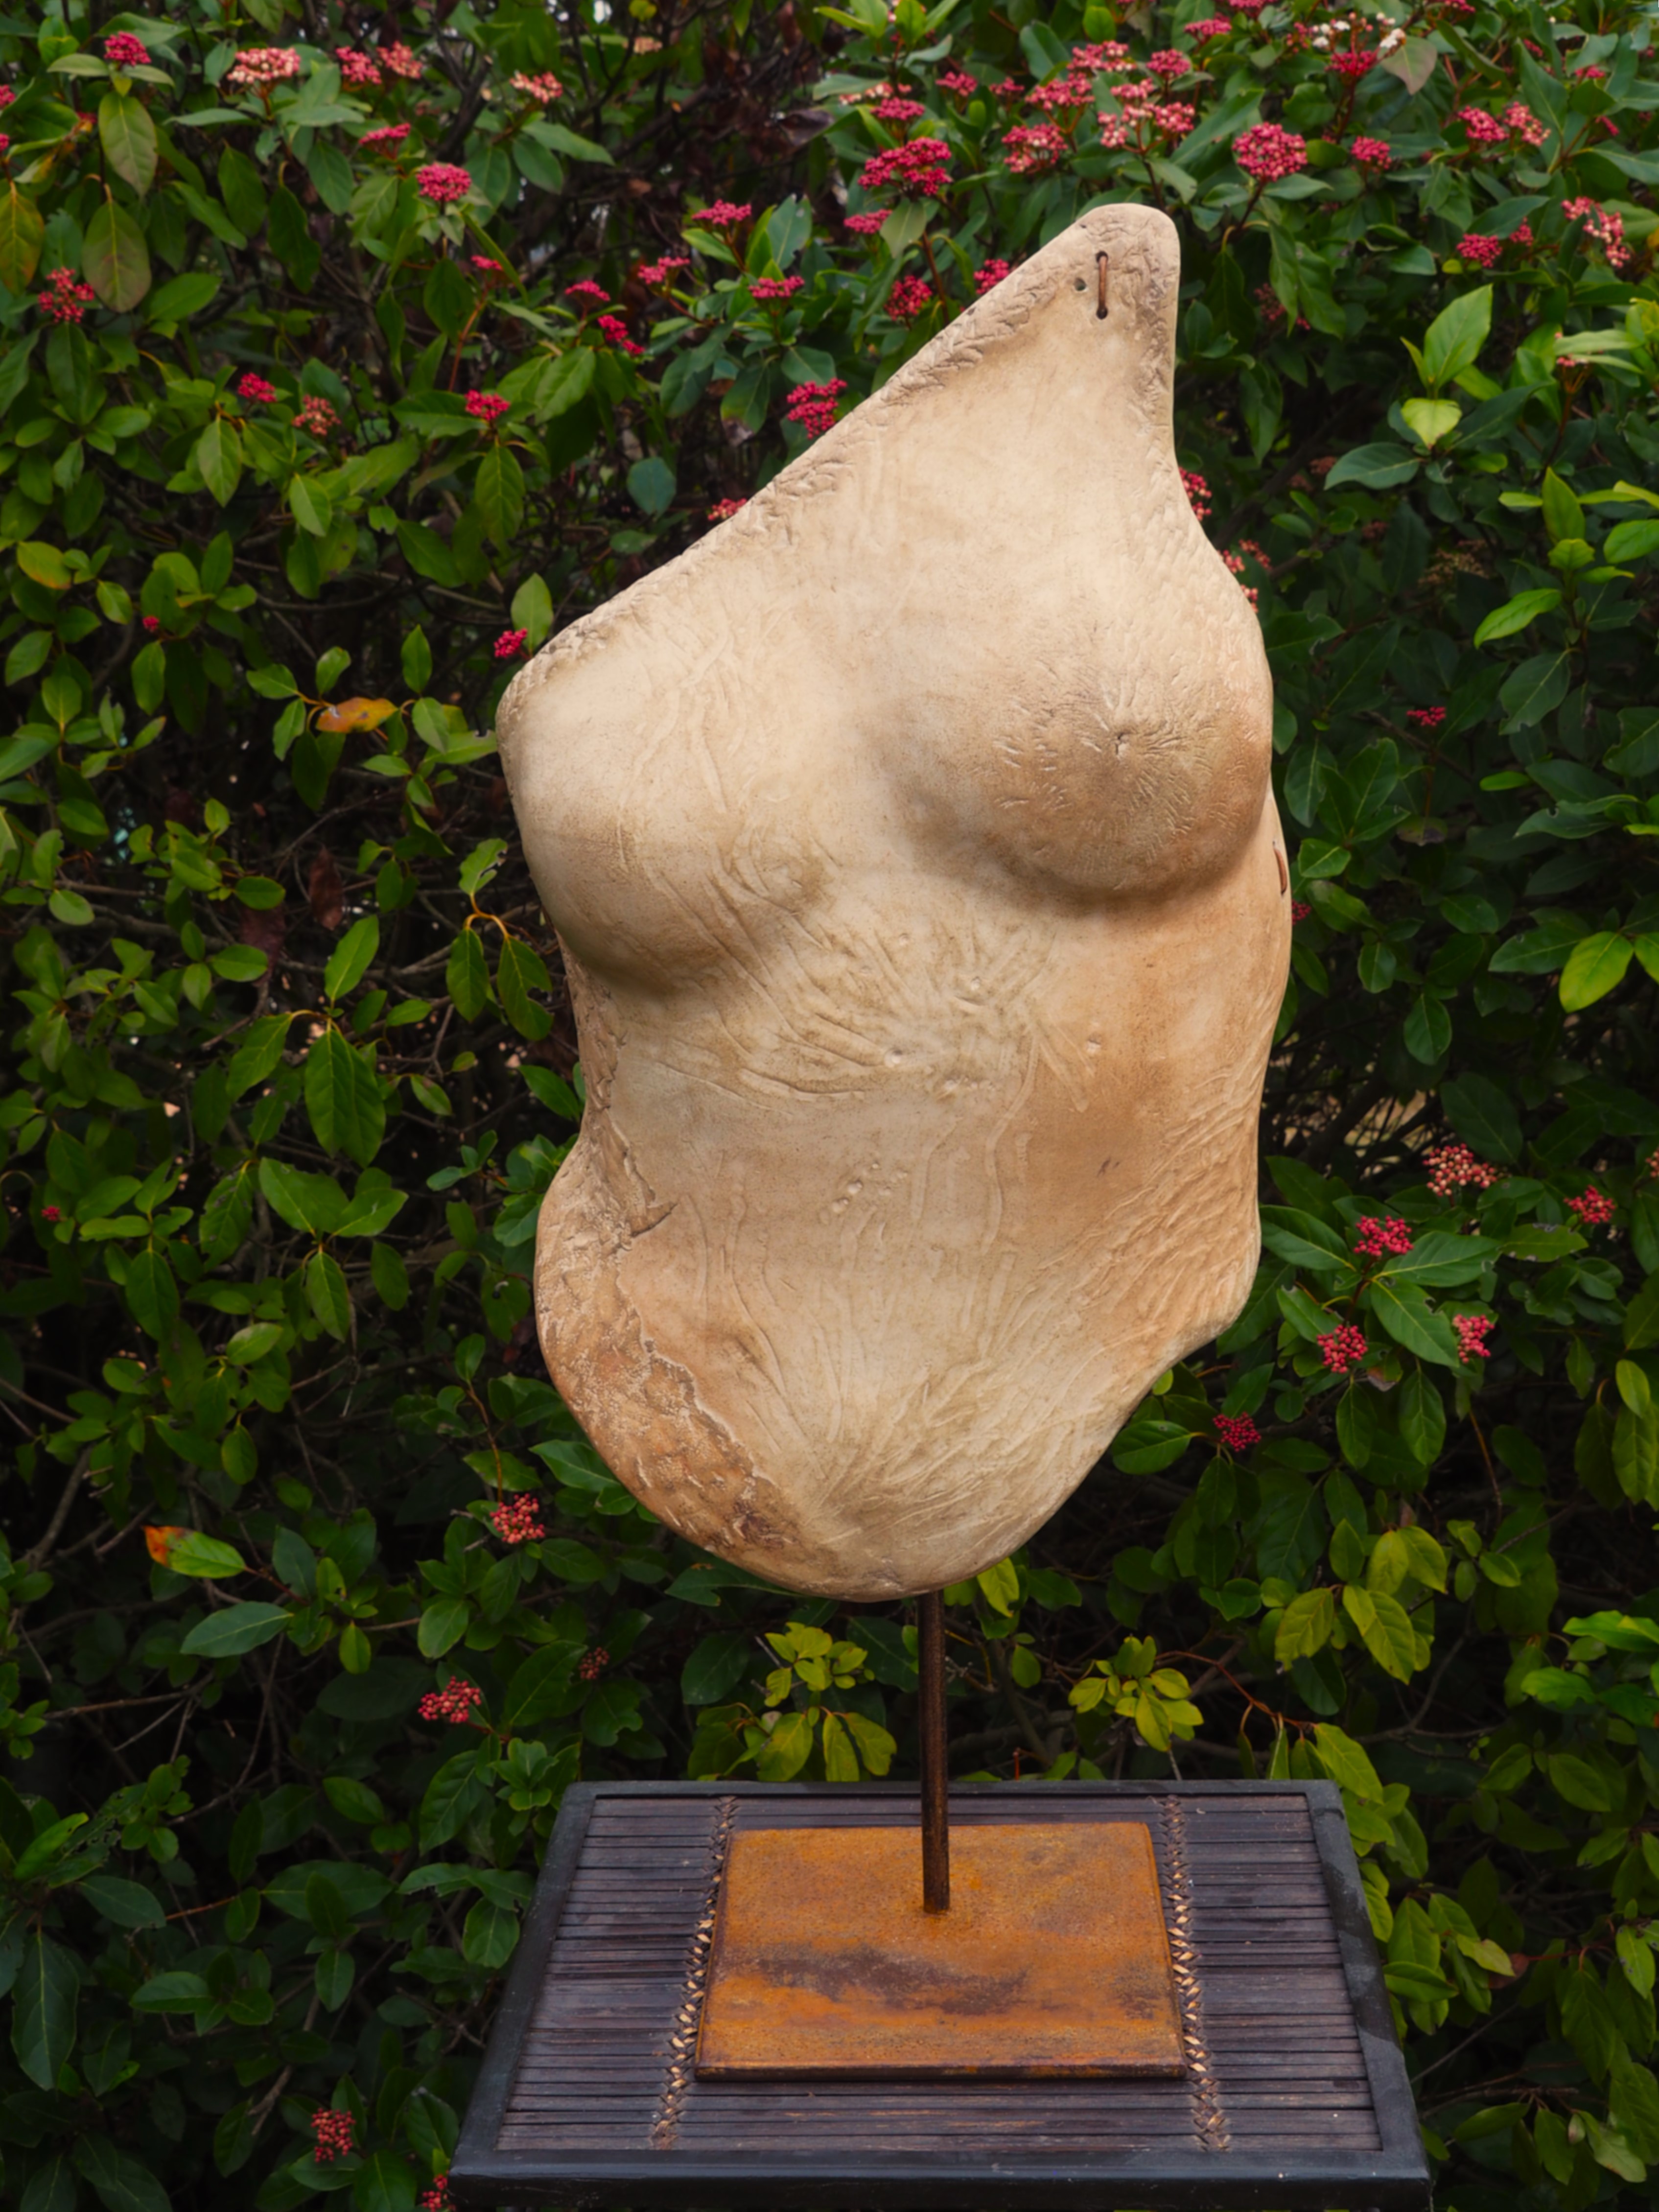
SYLVIE LABOUX
Minérale
Grès · Double cuisson électrique et Raku · Hauteur totale 67 cm
1 950 € HT
HT hors livraison — TVA selon poste (en principe 5,5 % sur l’œuvre originale, 20 % sur l’intermédiation et la logistique).
01 · Artiste vivant
L’artiste doit être vivant au jour de l’acquisition.
02 · Œuvre originale
La qualification doit être vérifiée au regard des catégories légales.
03 · Actif immobilisé
Le prix d’acquisition de l’œuvre est inscrit à l’actif.
04 · Exposition accessible
L’œuvre est exposée au public ou aux salariés, hors bureaux, pendant la période requise.
05 · Cinq exercices
La déduction s’effectue par fractions égales : exercice d’achat et quatre suivants.
06 · Réserve et plafond
Une réserve spéciale est constituée et le plafond commun de l’article 238 bis est respecté.
Ce résumé ne constitue pas un avis fiscal. Vérifiez le texte et la doctrine applicables à la date d’achat avec votre expert-comptable.
01 · Brief
Budget, lieu, usage, délai et contraintes.
02 · Sélection
Trois à cinq œuvres documentées.
03 · Devis
Œuvre, intermédiation et logistique séparées.
04 · Validation
Votre cabinet vérifie plafond et traitement.
05 · Acquisition
Certificat, facture, livraison et dossier.
ARTNOVA.GALLERY
GUIDE
238 BIS AB
ŒUVRES ORIGINALES
EN ENTREPRISE
ÉDITION D’INFORMATION
32 PAGES · FORMAT NUMÉRIQUE
Comprendre avant de décider
Le guide Acquérir une œuvre originale en entreprise rassemble le cadre légal, les conditions d’exposition, la base, le plafond, les pièces à conserver et une note détachable pour l’expert-comptable.
- Lecture destinée aux dirigeants, DAF et experts-comptables curieux
- Outils : brief, registre, cartel et questions à transmettre au cabinet
- Cadre applicable jusqu’au 31 décembre 2028, sous réserve d’évolution
29 € TTC
Édition d’information non relue par un expert-comptable. Elle ne remplace pas un conseil fiscal personnalisé.
SÉLECTION SUR MESURE
Vous avez un lieu, un budget ou un calendrier précis ?
ArtNova part de la réalité de vos espaces et de votre culture d’entreprise pour proposer une sélection cohérente. Disponibilité, prix, certificat, transport et conditions sont confirmés avant tout engagement.
Aucune vente n’est conclue sans confirmation écrite et acceptation du devis.
Fenêtre temporelle et exposition
Les acquisitions ouvrant droit au dispositif doivent intervenir jusqu’au 31 décembre 2028. L’œuvre doit être exposée gratuitement pendant l’exercice d’acquisition et les quatre années suivantes dans un lieu réellement accessible au public ou aux salariés, à l’exception des bureaux. Accueil, circulation ou salle de réunion ouverte peuvent convenir selon leur usage réel ; bureau individuel, résidence et espace fermé présentent un risque.
Plafond commun et décision de gestion
La déduction annuelle s’inscrit dans le plafond commun prévu à l’article 238 bis du CGI : 20 000 € ou 5 ‰ du chiffre d’affaires HT lorsque ce second montant est supérieur, après prise en compte des autres versements concernés. Une fraction non utilisée n’est pas reportable au titre de ce dispositif. Le calcul doit être établi par le cabinet.
Prix d’acquisition, commission et autres frais
La déduction spéciale porte sur le prix d’acquisition de l’œuvre. La commission d’intermédiation n’entre en principe pas dans cette base et suit son propre traitement comptable et fiscal. Le devis Calliope Services distingue l’œuvre, l’intermédiation, le transport, l’assurance et les formalités afin que le cabinet puisse qualifier chaque poste.
Réserve spéciale et réintégration
Une somme égale à la déduction pratiquée doit être inscrite à un compte de réserve spéciale au passif. En cas de cession, de changement d’affectation ou de prélèvement sur cette réserve, les sommes concernées sont réintégrées au résultat.
IFI, TVA et points de vigilance
L’IFI porte sur les actifs immobiliers définis par l’article 965 du CGI ; les détentions indirectes et situations particulières doivent être vérifiées au cas par cas. Le taux de TVA dépend du vendeur, de l’opération et du régime : il est déterminé dans le devis. Une œuvre vue sur ArtNova n’est jamais éligible du seul fait de sa publication sur le site.
Lire l’article 238 bis AB sur Légifrance →
Consulter le commentaire BOFiP actualisé en 2026 →
L’art en entreprise n’est pas un produit fiscal. C’est un choix de culture que le cadre légal peut accompagner. Mon rôle est d’aider l’entreprise à acquérir une œuvre qui ait du sens pour ses espaces et pour son histoire.
Jean-Baptiste Mesona — Art Advisor et architecte éditorial · ArtNova.Gallery
Quelles entreprises peuvent utiliser le dispositif ?
Les entreprises soumises à l’IS ou à l’IR dans la catégorie BIC peuvent être concernées. Les titulaires de BNC et les particuliers dans leur foyer sont hors dispositif. L’éligibilité doit être validée par le cabinet.
Quel montant peut être déduit ?
Le prix d’acquisition de l’œuvre est réparti par fractions égales sur cinq exercices, dans la limite du plafond annuel applicable. ArtNova ne réalise pas de simulation d’économie d’impôt.
L’œuvre doit-elle rester exposée ?
Oui, pendant l’exercice d’acquisition et les quatre années suivantes, dans un lieu accessible au public ou aux salariés et hors bureaux. L’exposition doit pouvoir être documentée.
Quelle différence avec le mécénat ?
Le 238 bis AB concerne l’achat d’une œuvre que l’entreprise inscrit à son actif. Le mécénat relève d’un don à un organisme d’intérêt général. Ce sont deux mécanismes distincts qui partagent un plafond commun.
Quel est le rôle d’ArtNova et de Calliope Services ?
ArtNova.Gallery assure la curation et la documentation. Calliope Services coordonne l’acquisition comme mandataire ou commissionnaire selon le cadre convenu. Le rôle exact et les postes facturés figurent au devis et dans les conditions générales de vente.
Une œuvre constitue-t-elle un placement financier ?
Non. Une acquisition artistique ne comporte aucune garantie de valeur, de revente ou de plus-value. Le choix doit d’abord être culturel et adapté au lieu.
 ArtNova.Gallery
